Déclarer des heures en retard ou oubliées sur le Cesu : délais, conséquences et démarche
Vous pouvez déclarer des heures Cesu en retard depuis votre compte en ligne, à raison d’une déclaration par mois.
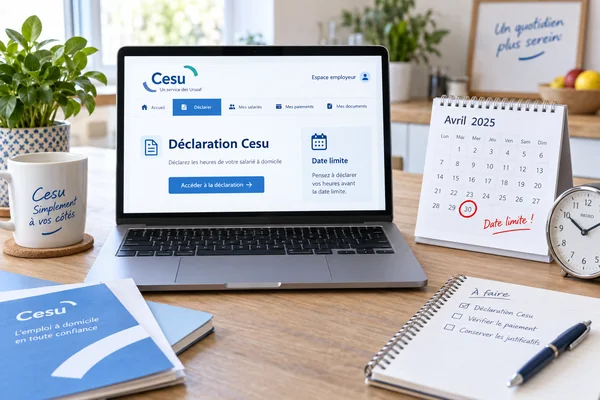
La date limite officielle est le 5 du mois qui suit la période travaillée.
Passé ce délai, Cesu+ et l’avance immédiate de crédit d’impôt ne s’appliquent pas à la déclaration concernée.
Vous payez vous-même votre salarié, et l’avantage fiscal vous revient avec votre déclaration de revenus suivante.
L’essentiel à retenir
- Date limite : le 5 du mois suivant la période travaillée.
- Une déclaration couvre au maximum un mois civil.
- En cas de retard, Cesu+ et l’avance immédiate sont désactivés pour ce mois uniquement.
- Le crédit d’impôt n’est pas perdu : il est versé plus tard.
Quelle est la date limite pour déclarer les heures Cesu ?
Service-Public fixe la règle : l’activité d’un mois se déclare au plus tard le 5 du mois suivant.
Les heures effectuées en mars doivent donc être déclarées au plus tard le 5 avril.
De cette date dépendent le calcul des cotisations, l’édition du bulletin de paie et, avec Cesu+, le paiement automatique du salaire.
De plus, la période déclarée ne peut pas dépasser un mois civil, c’est-à-dire du 1er au dernier jour d’un même mois.
| Mois travaillé | Déclaration au plus tard | Avis de prélèvement | Prélèvement des cotisations |
|---|---|---|---|
| Janvier | 5 février | Fin février | Vers la fin mars |
| Avril | 5 mai | Fin mai | Vers le 30 juin |
| Décembre | 5 janvier | Fin janvier | Vers la fin février |
Avec Cesu+, ce calendrier se resserre, et chaque mois reste traité à part.
Quelle est la fenêtre de déclaration avec Cesu+ ?
L’Urssaf impose de déclarer entre le 25 du mois travaillé et le 5 du mois suivant.
Une déclaration faite le 20, ou le 6, sort de ce cadre.
Peut-on regrouper plusieurs mois dans une seule déclaration ?
Non. Trois mois oubliés impliquent trois déclarations séparées, chacune portant sur sa propre période.
Peut-on déclarer des heures Cesu en retard ?
Oui : le dépassement du délai ne supprime pas l’obligation de déclarer.
En effet, la déclaration tient lieu de déclaration d’embauche et ouvre les droits sociaux du salarié.
Un retard de quelques jours et un oubli de plusieurs mois se régularisent de la même façon.
Les informations publiques de l’Urssaf n’indiquent pas de durée maximale au-delà de laquelle une période ne pourrait plus être déclarée en ligne.
Pour un oubli ancien, notamment sur une année civile précédente, appelez le service Chèque Emploi-Service Universel
avant toute saisie.
Comment déclarer des heures oubliées sur le Chèque Emploi-Service Universel
?
La régularisation se fait depuis l’espace employeur, comme une déclaration ordinaire.
- Connectez-vous à votre compte employeur sur cesu.urssaf.fr. En cas de souci d’identifiant, consultez notre guide d’accès au compte Cesu employeur.
- Ouvrez la rubrique « Déclarer ».
- Sélectionnez le salarié concerné.
- Indiquez la période oubliée, limitée à un mois civil.
- Saisissez le nombre d’heures réellement travaillées et le salaire horaire net.
- Lisez le message signalant que Cesu+ ne s’applique pas, puis validez.
- Réglez le salaire à votre salarié par vos propres moyens.
- Recommencez pour chaque mois manquant, du plus ancien au plus récent.
Le message de l’étape 6 passe souvent inaperçu : c’est lui qui explique, quelques jours plus tard, l’absence de virement sur le compte du salarié.
La saisie en ligne n’est pas la seule voie pour tous les employeurs.
La déclaration papier est-elle encore possible ?
Oui, pour les particuliers qui ne sont pas tenus de déclarer leurs revenus en ligne.
Ils utilisent alors le volet social papier ; pour une période passée, le service Chèque Emploi-Service Universel
indique la procédure par téléphone.
Que se passe-t-il si je déclare après le 5 du mois ?
Un retard modifie surtout le paiement du salaire et l’avantage fiscal immédiat.
L’Urssaf prélève le salaire sur le compte de l’employeur dans les 2 jours ouvrés suivant la déclaration, puis le verse au salarié au plus tard le 4e jour ouvré.
Hors délai, ce mécanisme ne fonctionne pas pour le mois concerné.
| Élément | Déclaration dans les délais | Déclaration en retard |
|---|---|---|
| Service Cesu+ | Actif | Désactivé pour ce mois |
| Paiement du salaire | Par l’Urssaf, au plus tard le 4e jour ouvré | Par l’employeur, par ses propres moyens |
| Avance immédiate de crédit d’impôt | Déduite du montant prélevé | Non appliquée |
| Crédit d’impôt | Versé chaque mois | Récupéré l’année suivante |
| Cotisations sociales | Calculées et prélevées par l’Urssaf | Calculées et prélevées par l’Urssaf |
Cette désactivation ne concerne qu’un mois.
Cesu+ est-il désactivé définitivement ?
Non. Selon l’Urssaf, les déclarations suivantes transmises dans les temps bénéficient de nouveau de Cesu+.
Le service ne désactive le chèque qu’en cas de non-respect des dates limites ou de prélèvement impayé.
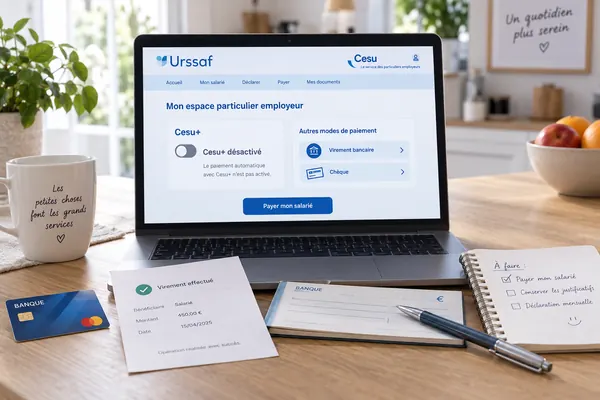
Comment payer votre salarié quand Cesu+ est désactivé ?
L’employeur verse lui-même le salaire du mois déclaré en retard.
Le virement bancaire reste le moyen le plus traçable ; le chèque et les titres préfinancés sont aussi acceptés.
Vérifiez dans votre tableau de bord qu’aucun prélèvement n’a été déclenché pour ce mois, afin d’éviter un double paiement.
Prévenez également votre salarié : il ne recevra pas le virement habituel de l’Urssaf.
Perd-on le crédit d’impôt en cas de déclaration tardive ?
Non : le retard décale l’avantage fiscal sans le supprimer.
Le crédit d’impôt pour l’emploi d’un salarié à domicile correspond à 50 % des dépenses engagées, dans la limite d’un plafond annuel.
Avec l’avance immédiate, cette moitié est déduite chaque mois.
En cas de retard, elle ne l’est pas ; l’Urssaf confirme que ces montants sont pris en compte dans la déclaration de revenus de l’année suivante.
Exemple : pour une dépense mensuelle de 400 € (salaire et cotisations), l’employeur qui déclare à temps ne règle que 200 €. S’il déclare en retard, il avance les 400 € ce mois-là ; les 200 € de crédit d’impôt lui reviennent ensuite via l’impôt sur le revenu.
Décembre pose un problème spécifique.
Le cas des heures de décembre déclarées en janvier
L’attestation fiscale recense les déclarations enregistrées entre le 1er janvier d’une année et le 15 janvier de l’année suivante.
Par conséquent, des heures de décembre déclarées après le 15 janvier risquent de figurer sur l’attestation de l’année suivante.
Vérifiez donc le montant affiché dans la rubrique « Mon avantage fiscal » ou « Mes aides » avant de remplir votre déclaration de revenus.
Y a-t-il des pénalités pour une déclaration Cesu en retard ?
Un retard ponctuel et une absence totale de déclaration n’ont pas la même portée.
Dans ses réponses publiques aux usagers, l’Urssaf service cite comme conséquences d’un retard la perte de Cesu+ et de l’avance immédiate pour le mois concerné, sans mentionner de pénalité spécifique.
Par ailleurs, le droit à l’erreur, prévu par l’article L.123-1 du Code des relations entre le public et l’administration, protège la personne de bonne foi qui commet un manquement pour la première fois et régularise spontanément.
La Cour de cassation a toutefois rappelé, dans un arrêt du 10 avril 2025 rendu à propos d’une société, que ce principe connaît des limites pour les retards de déclaration.
Attention : ne pas déclarer du tout un salarié expose à la qualification de travail dissimulé (article L.8221-5 du Code du travail). Les risques sont alors d’un autre ordre : rappel de cotisations, sanctions pénales et indemnité due au salarié en cas de rupture du contrat.
Quelles conséquences pour le salarié ?
Le retard de l’employeur pèse d’abord sur le salarié.
- Un salaire versé plus tard, puisque le paiement automatique ne s’applique pas.
- Un bulletin de paie disponible avec retard : il apparaît dans les 48 heures suivant la déclaration.
- Des droits sociaux incomplets tant que la période n’est pas déclarée : retraite, assurance chômage et indemnités journalières reposent sur les salaires déclarés.
Le salarié ne peut pas déclarer ses heures à la place de l’employeur : cette obligation incombe à ce dernier. Il lui revient en revanche de transmettre rapidement son relevé d’heures lorsqu’il le tient.
Comment corriger ou supprimer une déclaration ?
Une déclaration enregistrée peut être modifiée en ligne, dans un délai limité.
L’Urssaf permet de corriger soi-même une saisie jusqu’à 15 jours avant la date du prélèvement.
Au-delà, il faut passer par le service Chèque Emploi-Service Universel.
| Erreur constatée | Solution |
|---|---|
| Mauvais salarié sélectionné | Supprimer la déclaration dans « Mes déclarations », puis en créer une nouvelle |
| Nombre d’heures erroné | Modifier la déclaration en ligne avant la date limite de correction |
| Total net saisi à la place du taux horaire | Corriger la saisie ou contacter le service |
| Mauvais mois déclaré | Supprimer, puis redéclarer sur la bonne période |
Cas particuliers à connaître
Deux situations sont souvent confondues avec un retard.
La première déclaration d’un nouveau salarié
Cesu+ ne s’applique pas à la première déclaration d’un salarié.
L’Urssaf exige en effet un premier paiement par l’employeur, afin de valider le lien entre les deux comptes.
Le salaire du premier mois se règle donc par virement ou chèque, même si la déclaration est faite à temps.
Les bénéficiaires du Cesu tiers payant
Pour les personnes aidées par l’APA ou la PCH, les heures antérieures à la mise en place du tiers payant ne relèvent pas de ce dispositif. Les conseillers du service indiquent comment les déclarer.
Comment éviter de déclarer en retard ?
Quatre habitudes limitent le risque.
- Activez le courriel de rappel depuis votre compte en ligne.
- Déclarez dès le 25 du mois.
- Convenez avec votre salarié d’une date fixe pour la transmission des heures.
- Consultez votre tableau de bord après chaque déclaration pour vérifier le statut de Cesu+.
En cas de doute, l’Urssaf service Chèque Emploi-Service Universel répond au 0 806 802 378 (service gratuit + prix d’appel), du lundi au vendredi de 9 h à 17 h, ainsi que par formulaire en ligne ou par courrier : Urssaf service Cesu, 63 rue de la Montat, 42961 Saint-Étienne cedex 9.
Sources officielles
Les informations de cet article proviennent des sources suivantes.